
Colegiaturas
Las personas físicas podrán disminuir de sus ingresos acumulables para determinar la base gravable del ISR, los pagos por colegiaturas correspondientes a los tipos de educación básico y medio superior, en beneficio propio o de su cónyuge, ascendientes y descendientes en línea recta incluyendo a hijos adoptivos, siempre que éstos no hubieran percibido ingresos en el ejercicio iguales o superiores al equivalente SMG (Decreto por el que se otorga un estímulo fiscal a las personas físicas en relación con los pagos por servicios educativos, DOF del 30 de marzo de 2012).
Los pagos deben realizarse a instituciones educativas privadas que tengan autorización o reconocimiento de validez oficial de estudios en los términos de la Ley General de Educación.
-
• que no se destinen directamente a cubrir el costo de la educación del alumno
• correspondientes a cuotas de inscripción o reinscripción
Para que proceda la deducción:
• los pagos deben realizarse mediante cheque nominativo del contribuyente, traspasos de cuentas en instituciones de crédito o casas de bolsa o mediante tarjeta de crédito, de débito o de servicios
• se deberá comprobar, mediante documentación que reúna requisitos fiscales, que las cantidades correspondientes fueron efectivamente pagadas en 2013
Los montos máximos aplicables por persona, los cuales dependen del nivel educativo que curse, son los siguientes:
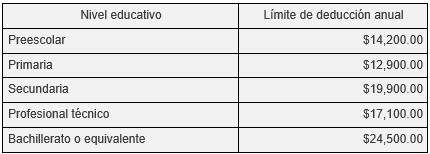
Si en el ejercicio cambia de nivel educativo, el límite anual de deducción que se podrá disminuir será el que corresponda al monto mayor de los dos niveles, independientemente de que se trate del nivel que concluyó o el que inició (art. 1.14, Decreto).
El comprobante emitido por la escuela deberá reunir requisitos fiscales en términos del artículo 29-A del CFF y separar el monto que corresponda por concepto de enseñanza del alumno. Además deberá contener (regla I.12.7.6., RMISC):
-
• el nombre del alumno, la CURP, el nivel educativo e indicar por separado, los servicios que se destinen exclusivamente a la enseñanza del alumno, así como el valor unitario de los mismos sobre el importe total consignado en el comprobante
• la clave del RFC de la persona que realiza el pago, si esta es distinta de la que recibe el servicio
No será aplicable el estímulo cuando reciban becas o cualquier otro apoyo económico público para pagar los servicios de enseñanza, hasta por el monto que cubran dichas becas o apoyos.
Cuentas personales para el ahorro
Podrán disminuirse para obtener la base gravable del contribuyente, los (art. 218, LISR):
• depósitos en cuentas personales especiales para el ahorro. Se consideran como tal, cualquier depósito o inversión que se efectúe en una institución de crédito, siempre que el contribuyente manifieste por escrito a dicha institución que el depósito o la inversión se efectúa en los términos del artículo 218 de la LISR y el banco asiente en la documentación que ampare la operación respectiva la leyenda “se constituye en los términos del artículo 218 de la Ley del Impuesto sobre la Renta” (art. 278, RLISR)
• pagos de primas de contratos de seguro, que tengan como base planes de pensiones relacionados con la edad, jubilación o retiro. Si en el contrato, además se asegura la vida del contratante, no se podrá deducir la parte de la prima que corresponda al componente de vida. La institución de seguros debe desglosar en el contrato de seguro la prima que cubre el seguro de vida. Algunos de los requisitos que deben cumplir estos contratos, conforme a lo previsto por el artículo 279 del RLISR son:
-
o contener el texto íntegro del artículo 218 de la LISR y ser celebrados exclusivamente con instituciones de seguros facultadas para practicar en seguros la operación de vida
o los planes de pensiones contratados, deberán ser individuales, cubrir el riesgo de sobrevivencia y estar basados en anualidades diferidas, pudiendo además amparar los riesgos de invalidez o fallecimiento del asegurado
o los planes estarán vigentes desde la fecha de contratación y hasta el inicio del beneficio de la pensión, sin que en ningún caso el plazo sea menor a cinco años
o la edad de jubilación o retiro no podrá ser inferior a 65
o en caso de fallecimiento del asegurado antes de la edad de jubilación o retiro, se podrá incluir el beneficio de devolución de reservas
o los planes de pensiones establecidos en los contratos, podrán comprender el beneficio de anticipación de anualidades en los casos de invalidez o fallecimiento del asegurado. Asimismo, podrán prever el pago de rentas por viudez u orfandad como consecuencia de la muerte del asegurado
• adquisición de acciones de sociedades de inversión. Quedarán en custodia de la sociedad, no pudiendo ser enajenadas a terceros, reembolsadas o recompradas por dicha sociedad, antes de haber transcurrido un plazo de cinco años contados a partir de la fecha de su adquisición, salvo en el caso de fallecimiento del titular de las acciones
El importe de los depósitos, pagos o adquisiciones que podrán deducirse de la base gravable del ISR, no podrán exceder en el año de calendario de que se trate, de $152,000.00, considerando todos los conceptos señalados
Las cantidades que se hubieran disminuido por estos conceptos, se considerarán ingresos acumulables en el ejercicio en que sean recibidas o retiradas de su cuenta personal especial para el ahorro, del contrato de seguro de que se trate o de la sociedad de inversión de la que se hubieran adquirido las acciones.
A diferencia de las deducciones personales que debieron haberse erogado efectivamente en el ejercicio en el cual se pretenda efectuar su deducción, los pagos contemplados en el artículo 218 de la LISR podrán erogarse a más tardar el día en que la persona física presente su declaración del ejercicio para poder considerarlos dentro de la misma, es decir a más tardar el 30 de abril de 2014 para incluirlos como una deducción en la declaración de 2013.
[si-contact-form form=’3′]